توکنیزه کردن سهام؛ موج جدید والاستریت روی بلاکچین
سه خبر که یک جهت را نشان میدهند
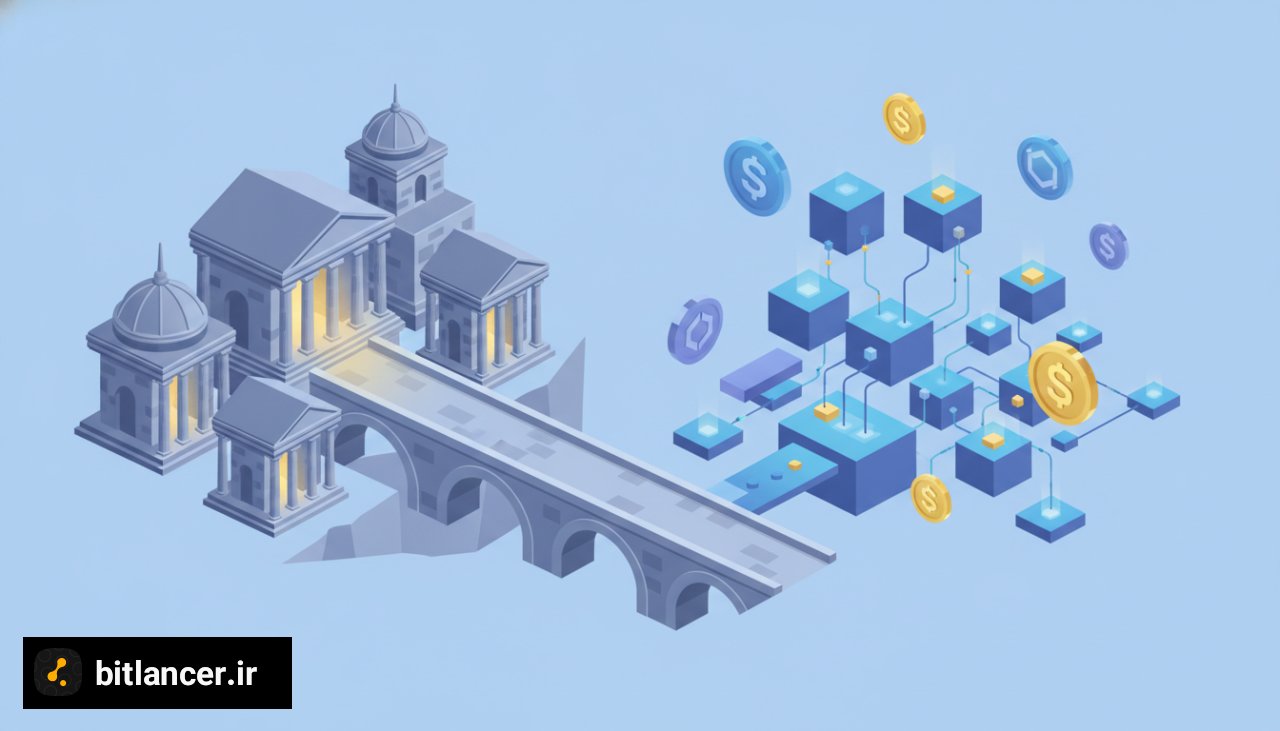
در فهرست خبرهای ۲۹ و ۳۰ سپتامبر، سه تحول جداگانه اما همراستا دیده میشود. نخست، تمدید قرارداد Cboe با S&P که حق انحصاری گزینههای شاخص S&P 500 را تا سال ۲۰۵۱ حفظ میکند و به گفته منابع، در را باز میکند تا این شاخص پرچمدار با زیرساخت بلاکچین ترکیب شود. دوم، همکاری کاکائوپی سکیوریتیز با Dinari و Ondo Finance برای بررسی توکنیزه کردن سهام پذیرفتهشده در کره و عرضه آن به سرمایهگذاران بینالمللی. سوم، روی آوردن السالوادور به استیبلکوین برای حوالجات ۹ میلیارد دلاری از طریق اپلیکیشن Sivar و زیرساخت کوینبیس. هر سه خبر یک پیام دارند: لایه تسویه و توزیع داراییهای سنتی در حال مهاجرت به بلاکچین است.
چرا نهادهای سنتی به توکنیزه شدن علاقه دارند
منطق اقتصادی این حرکت ساده است. در نظام فعلی، تسویه معاملات سهام و اوراق چند روز طول میکشد، ساعت معاملات محدود است و دسترسی سرمایهگذاران خارجی به بسیاری از بازارها پرهزینه و کند است. توکنیزه کردن یعنی همان دارایی، اما با تسویه تقریباً آنی، امکان معامله ۲۴ ساعته و تقسیمپذیری بیشتر. برای ناشری مثل کاکائوپی، توکنیزه کردن سهام کرهای یعنی دسترسی به سرمایهگذارانی که حساب کارگزاری در کره ندارند. برای Cboe، ترکیب شاخص S&P با بلاکچین یعنی محصولات مشتقهای که میتوانند در زیرساختهای جدید توزیع شوند. در همه این موارد، بلاکچین بهجای جایگزین کردن بازار سرمایه، به لایهای برای کارآمدتر کردن آن تبدیل میشود.
استیبلکوینها بهعنوان ریل پرداخت واقعی
شاید گویاترین نمونه، تصمیم السالوادور باشد. کشوری که چند سال پیش بیتکوین را قانونی اعلام کرد، حالا برای انتقال ۹ میلیارد دلار حوالجات سراغ استیبلکوین رفته است. این جدایی میان «ذخیره ارزش» و «ابزار پرداخت» نشان میدهد در عمل، استیبلکوینها برنده کاربرد روزمره شدهاند. این روند تنها به السالوادور محدود نیست: بایننس پی اعلام کرده کاربران خارجی میتوانند USDT را در بیشتر پذیرندگان پیپی در ژاپن خرج کنند و فروشندگان ین دریافت میکنند. در همین حال، یک گزارش دیگر نشان میدهد فدرالرزرو بازپرداخت دو روزه برای ناشران استیبلکوین را تضمین کرده، هرچند ۷۶ میلیارد دلار همچنان مسدود مانده است. یعنی زیرساخت پرداخت در حال تثبیت است، اما روان بودن کامل هنوز نرسیده.
چالش مقرراتی؛ از مالیات ایلینوی تا فشار کنگره
هرچه داراییهای واقعی بیشتر توکنیزه شوند، فشار مقرراتی هم بیشتر میشود. ایلینوی پیشنویس قوانین مالیاتی خود را منتشر کرده که نحوه اعمال مالیات ۰.۲ درصدی بر تراکنش داراییهای دیجیتال روی استیبلکوینها، پلتفرمهای دیفای، پلها و انتقالهای حضانت شخصی را مشخص میکند. همزمان، کمیتهای در کنگره از کریپتو دات کام، هایپرلیکویید و پریدیکتآیت درباره بررسی هویت و معاملات مشکوک اطلاعات خواسته است. در سطح نهادهای ناظر هم، پس از استعفای یک مقام کلیدی، تنها سه کمیسر در SEC و CFTC باقی میمانند تا بر صنعتی سه تریلیون دلاری نظارت کنند. این ترکیب نشان میدهد قانونگذاری عقبتر از بازار حرکت میکند.
این موج چه معنایی برای بازار رمزارز دارد
توکنیزه کردن سهام و داراییهای واقعی میتواند حجم واقعی و پایدار به شبکههای بلاکچین بیاورد؛ حجمی که به قیمتهای پرنوسان وابسته نیست. اما این روند صرفاً خبر خوب نیست. وقتی نهادهای سنتی وارد میشوند، انتظار شفافیت، انطباق مقرراتی و کنترل متمرکز هم میآید. برای پروژههای غیرمتمرکز، این یعنی رقابت با نهادهایی که سرمایه و مشروعیت مقرراتی دارند. همچنین باید توجه داشت که دادههای این حوزه هنوز در حال تکمیل است و ارقام اعلامی ممکن است تغییر کند. آنچه قطعی است، این است که مرز میان مالی سنتی و بلاکچین در حال کمرنگ شدن است.
جمعبندی
سه خبر اخیر از سه قاره مختلف نشان میدهد توکنیزه کردن داراییهای سنتی دیگر یک ایده آیندهنگرانه نیست، بلکه در حال تبدیل شدن به بخشی از زیرساخت مالی است. از گزینههای توکنیزه S&P تا سهام کرهای و حوالجات السالوادور، الگوی مشترک روشن است: بلاکچین بهعنوان لایه تسویه و توزیع، در کنار نظام مالی موجود قرار میگیرد، نه بهجای آن. برای فعالان بازار رمزارز، این روند هم فرصت است و هم فشار مقرراتی تازه. این مطلب تحلیل اطلاعاتی است و توصیه مالی محسوب نمیشود.
منابع
Cointelegraph، Decrypt، CryptoSlate، The Block